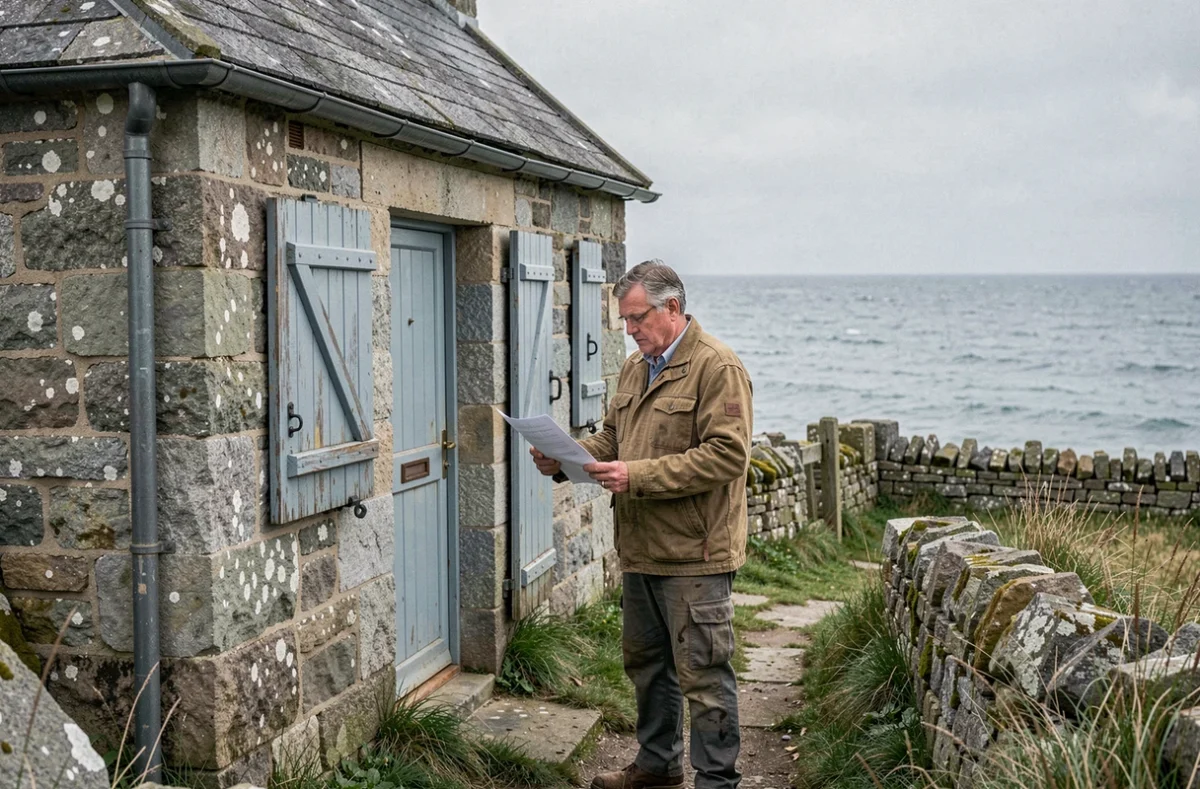
Les maisons de pêcheurs constituent une catégorie particulière dans le droit de l’urbanisme littoral. Construites pour la plupart avant l’entrée en vigueur de la loi Littoral du 3 janvier 1986, elles existent souvent dans des zones où toute construction neuve serait aujourd’hui impossible. Ce statut d’antériorité crée une situation juridique spécifique : le bâtiment est légal, mais les travaux que son propriétaire peut y réaliser sont strictement encadrés par des règles qui se superposent et parfois se contredisent.
Ce que la loi Littoral interdit réellement en zone côtière
La loi du 3 janvier 1986 repose sur trois interdictions principales qui s’appliquent aux communes littorales, c’est-à-dire aux communes riveraines des mers, des océans, des plans d’eau intérieurs de plus d’un certain seuil, et des estuaires.
Lire également : Prêt immobilier sur 30 ans : quelles solutions s'offrent à vous ?
La première interdit toute construction nouvelle dans la bande des 100 mètres à compter du rivage, sauf si la zone est déjà urbanisée. La deuxième impose que l’extension de l’urbanisation se fasse en continuité avec les agglomérations et villages existants – ce qui exclut les constructions isolées en campagne littorale. La troisième protège les espaces remarquables (dunes, falaises, forêts côtières, zones humides), où seuls des aménagements légers sont tolérés.
Pour une maison de pêcheur implantée dans la bande des 100 mètres, ces trois principes forment un cadre très contraignant. Elle existe, mais le droit de l’urbanisme ne la traite pas comme un bien ordinaire.
A découvrir également : Jusqu'à quel montant pouvez-vous obtenir votre crédit immobilier ?
Rénover une maison de pêcheur : ce que le PLU autorise vraiment
La rénovation intérieure sans modification de l’emprise au sol est en général possible, même dans la bande des 100 mètres. Changer les fenêtres, refaire la toiture à l’identique, rénover les pièces : ces travaux relèvent d’un régime classique de déclaration préalable ou de permis selon leur ampleur, et la loi Littoral ne les bloque pas directement.
La difficulté commence dès qu’un projet touche à l’emprise, à la hauteur ou à la surface de plancher. Une extension, même modeste, peut être refusée si elle est interprétée comme une extension de l’urbanisation dans un secteur non urbanisé. Le Plan Local d’Urbanisme (PLU) de la commune fixe les seuils précis, et les interprétations varient d’une commune à l’autre.
Un point reste mal documenté dans les sources disponibles : la jurisprudence sur les extensions de faible ampleur dans la bande des 100 mètres n’est pas uniforme, et les décisions des tribunaux administratifs divergent selon que la commune dispose ou non d’un PLU approuvé tenant compte des dispositions de la loi Littoral.
Reconstruction après sinistre : le cas le plus risqué pour les propriétaires
La situation la plus difficile est celle d’une maison détruite par un incendie, une tempête ou une inondation. Le droit commun de l’urbanisme permettrait en principe de reconstruire à l’identique un bâtiment sinistré. Mais en zone littorale, cette règle peut être mise en échec par deux facteurs qui s’appliquent simultanément.
D’abord, le principe de non-aggravation : si la reconstruction nécessite un nouveau permis de construire, le service instructeur peut refuser au motif que le bâtiment se trouve dans une zone où la construction est interdite, et que le sinistre a mis fin à la situation de tolérance liée à l’antériorité.
Ensuite, si la commune a délimité une zone exposée au recul du trait de côte dans son document d’urbanisme, la reconstruction peut être conditionnée ou interdite indépendamment de la loi Littoral.
La loi Climat et Résilience de 2021 a introduit dans le Code de l’urbanisme une obligation pour certaines communes littorales de cartographier les zones exposées à l’érosion côtière à des horizons de 30 et 100 ans. Dans ces zones, les documents d’urbanisme doivent intégrer des règles spécifiques qui peuvent aller jusqu’à interdire toute reconstruction après démolition ou sinistre.
Recul du trait de côte et maisons de pêcheurs : deux régimes qui se croisent
Le recul du trait de côte ajoute une couche réglementaire distincte de la loi Littoral. Les deux ne se substituent pas l’un à l’autre : un bien peut être à la fois dans la bande des 100 mètres et dans une zone de recul identifiée, ce qui cumule les contraintes.
Concrètement, dans les communes qui ont intégré les zones de recul dans leur PLU, les transactions immobilières doivent désormais mentionner explicitement si un bien se trouve dans une zone exposée. L’acheteur doit en être informé avant la signature du compromis. Pour le propriétaire, cela peut affecter l’assurabilité du bien et les conditions de financement bancaire.
- Dans la zone de recul à 30 ans : les travaux peuvent être soumis à des conditions spécifiques (matériaux démontables, interdiction d’extension en direction du rivage), et la reconstruction après sinistre peut être refusée.
- Dans la zone de recul à 100 ans : les règles sont généralement moins restrictives à court terme, mais l’information doit figurer dans les actes de vente et peut peser sur la valeur du bien.
- Hors zone de recul cartographiée : la loi Littoral s’applique seule, ce qui reste contraignant mais laisse plus de marges pour les travaux sur bâti existant.
Vérifications concrètes avant tout projet sur une maison littorale
Pour un propriétaire ou un acquéreur, le point de départ est la consultation du PLU de la commune, qui peut être téléchargé sur le Géoportail de l’urbanisme. Ce document précise le zonage du bien, les règles applicables par zone, et l’éventuelle cartographie des zones de recul du trait de côte.
La mairie – via son service urbanisme – peut délivrer un certificat d’urbanisme opérationnel, qui indique si un projet précis est faisable sur un terrain donné. Ce document, valable 18 mois, constitue la seule réponse fiable avant d’engager des travaux ou de formuler une offre d’achat.
- Vérifier le zonage du bien dans le PLU (zone N, A, U ou secteur spécifique loi Littoral).
- Identifier si la parcelle se trouve dans la bande des 100 mètres, dans un espace remarquable ou en espace proche du rivage.
- Contrôler si la commune a délimité des zones de recul du trait de côte dans son PLU ou son Plan de Prévention des Risques Littoraux (PPRL).
- Demander un certificat d’urbanisme opérationnel pour tout projet de travaux significatifs.
La difficulté tient à ce que les PLU littoraux sont en cours de révision dans de nombreuses communes pour intégrer les obligations issues de la loi Climat et Résilience.
Un PLU approuvé il y a cinq ans peut ne pas encore refléter les nouvelles contraintes, tandis qu’un PLU en cours de révision peut introduire des zones de recul qui n’existaient pas lors de l’achat. La date d’approbation du document d’urbanisme communal est donc un élément à vérifier systématiquement avant tout projet.